سجّلت ميرسك ربحًا تشغيليًا بلغ 3.3 مليار دولار أمريكي في الربع الثالث من عام 2026، بزيادة قدرها 155 % على أساس سنوي. وقد ساهم ارتفاع أسعار شحن الحاويات في تحسين نتائجها، رغم انخفاض الأحجام بشكل طفيف. غير أن العودة التدريجية للسفن إلى قناة السويس قد تضغط على هوامش الربح المرتفعة. فالمسارات الأقصر توفّر الوقود والوقت، لكنها تحرّر أيضًا جزءًا من سعة السفن وتفسح المجال لتراجع أسعار الشحن. [2]
نبذة عن الشركة
إيه.بي. مولر – ميرسك (A.P. Møller – Mærsk) مجموعة دنماركية للنقل والخدمات اللوجستية يقع مقرها في كوبنهاغن، وتُتداول أسهمها في بورصة ناسداك كوبنهاغن. وتقدّم خدمات شحن الحاويات البحري والخدمات اللوجستية وتشغيل محطات الموانئ، رابطةً بين نقل البضائع بحرًا والتخزين والتسليم إلى العميل. ولكل من هذه الأنشطة هوامش ربح مختلفة وحساسية مختلفة تجاه تغيّرات أسعار الشحن، ما يؤثر في استقرار الأداء العام للمجموعة.1
التوقعات الجديدة أقرب إلى تقديرات المحللين
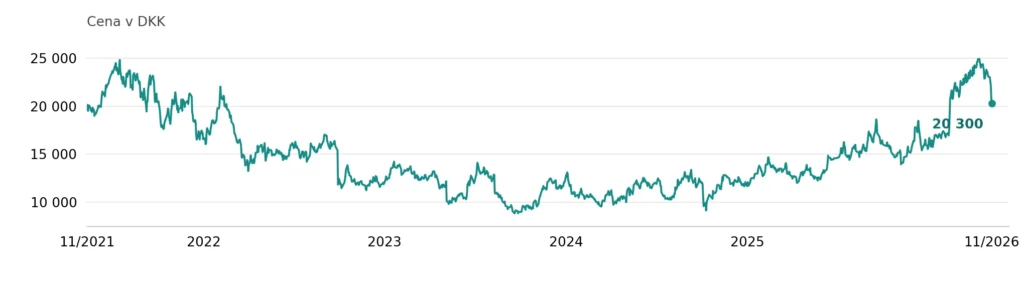
ارتفعت إيرادات ميرسك بنسبة 27 % على أساس سنوي لتصل إلى 18.1 مليار دولار أمريكي. كما ارتفعت الأرباح قبل الفوائد والضرائب والاستهلاك وإطفاء الدين (EBITDA) بنسبة 75 % إلى 4.71 مليار دولار أمريكي، لكنها جاءت أقل بنحو 6.5 % من متوسط تقديرات المحللين في استطلاع أجرته LSEG. ورفعت الشركة أيضًا توجيهاتها لأرباح EBITDA الأساسية للعام بأكمله من 10.5–12.5 مليار دولار أمريكي إلى 14–14.5 مليار دولار أمريكي. وكان المحللون يتوقعون أصلًا 14.02 مليار دولار أمريكي. [3] وبذلك أكدت التوقعات الجديدة في معظمها ما كان المحللون ينتظرونه، رغم أنها تمثّل تحسنًا كبيرًا مقارنة بتقدير الإدارة السابق. وفي 5 نوفمبر، يوم نشر النتائج، أغلقت أسهم الفئة B عند 20,870 كرونة دنماركية، بتراجع يومي بلغ 5.99 %.*2
ارتفاع الأسعار فاق ارتفاع التكاليف
جاء التحسن الأكبر من قطاع الشحن البحري. فقد ارتفع متوسط سعر الشحن المحقق بنسبة 46 % إلى 3,287 دولارًا أمريكيًا لكل وحدة مكافئة لأربعين قدمًا (FEU)، بينما انخفض حجم البضائع المنقولة بنسبة 0.8 %. وزادت تكاليف الوحدة بسعر وقود ثابت بنسبة 4.8 %. وارتفع هامش الربح التشغيلي لقسم الشحن البحري من 6.2 % إلى 20.6 %، ويعود ذلك أساسًا إلى ارتفاع الأسعار. كما دعم الربح التشغيلي تمديد العمر الإنتاجي المقدّر للسفن من 20 إلى 25 عامًا، ما خفّض الاستهلاك الفصلي بمقدار 176 مليون دولار أمريكي. ولم يؤدِّ هذا التغيير المحاسبي بحد ذاته إلى زيادة توليد النقد. لذلك لا تثبت النتائج بعد قدرة ميرسك على تحقيق هوامش مماثلة عندما يصبح الشحن أرخص. ولكي تحافظ عليها، سيتعين عليها خفض تكلفة الحاوية الواحدة بما يتناسب مع ذلك. [4]4
السويس قد تخفّض تكاليف التشغيل وأسعار الشحن معًا [5]
قد تزيد الاستعادة التدريجية للمسارات الأقصر الضغط على الأسعار. ففي 2 نوفمبر، أعلنت ميرسك وهاباغ-لويد عودة خدمتهما المشتركة ME1 بين الهند وأوروبا إلى قناة السويس بدلًا من الإبحار حول أفريقيا. وهكذا يمكن نقل الحجم نفسه من البضائع في وقت أقصر وبسعة سفن أقل. وقد تؤدي السفن المحرَّرة إلى زيادة المعروض من الشحن وتكثيف المنافسة السعرية. وعندئذ قد يطغى انخفاض الإيرادات الناجم عن تراجع الأسعار على وفورات تكلفة الوقود. ومع ذلك، تظل أي تغييرات إضافية في المسارات رهنًا بالوضع الأمني في البحر الأحمر. [6] وقد انخفض مؤشر Drewry WCI لأسعار الشحن بنسبة 1 % على أساس أسبوعي في 5 نوفمبر إلى 4,389 دولارًا أمريكيًا للحاوية سعة أربعين قدمًا، لكنه ظل أعلى بنسبة 124 % مما كان عليه قبل عام. ولا يشير هذا التحرك حتى الآن إلا إلى تراجع متواضع من مستوى مرتفع، ولا يؤكد بحد ذاته تحولًا دائمًا في السوق.5
الشحن البحري يواصل قيادة نمو الأرباح
تمنح الخدمات اللوجستية والمحطات ميرسك مصادر دخل إضافية، لكن مساهمتها في الربح التشغيلي تبقى أصغر بكثير. ففي الربع الثالث، حقّقتا معًا 752 مليون دولار أمريكي، بينما حقّق قسم الشحن البحري نحو 2.6 مليار دولار أمريكي. واستنادًا إلى حساب مبني على النتائج المنشورة، شكّل قسم الشحن البحري أيضًا نحو 94 % من الزيادة السنوية في EBITDA للمجموعة. وهكذا يواصل الشحن البحري تحقيق معظم التحسن. ويوسّع تطوّر الخدمات الأخرى نطاق أعمال ميرسك، لكنه لا يقلّل جوهريًا حتى الآن من اعتماد نمو أرباحها على أسعار الشحن. لذا يبقى السؤال الأساسي عند تقييم الأسهم: ما مقدار هامش الشحن البحري الحالي الذي ستتمكن الشركة من الاحتفاظ به بعد تراجع قيود السعة؟ [7]6
يجب أن يغطي النقد أيضًا تجديد الأسطول
تُرجمت النتائج القوية إلى تدفق نقدي حر بلغ 2.389 مليار دولار أمريكي للربع الثالث. وفي نهاية سبتمبر، كان لدى ميرسك مركز نقدي صافٍ بلغ 3.213 مليار دولار أمريكي، حتى بعد احتساب التزامات الإيجار. ويمنحها هذا الاحتياطي مجالًا لتمويل العمليات في فترة أضعف. غير أن الشركة تخطط لنفقات رأسمالية تبلغ 10–11 مليار دولار أمريكي خلال فترة العامين 2026–2027، لذا ستحتاج إلى جزء من النقد المتولد لتجديد أصولها وتطويرها. وتنص سياسة توزيع الأرباح على دفع 30–50 % من صافي الربح الأساسي، على أن يعتمد مبلغ توزيع الأرباح المحدد أيضًا على التوقعات والاحتياجات الاستثمارية. ولذلك يهمّ المساهمين مقدار النقد المتبقي بعد الاستثمار، حتى في السنوات التي تشهد أسعار شحن أضعف. [8]7
الخلاصة
تحقق ميرسك حاليًا أرباحًا كبيرة من محدودية توافر سعة الشحن. وقد تؤدي العودة إلى السويس إلى تآكل هذه الميزة حتى مع استمرار نمو التجارة العالمية. ولذلك فمن الأجدى عند تقييم الأسهم بناء التقديرات على الربحية في ظل أسعار شحن أدنى، بدلًا من افتراض أن الهامش الحالي سيصمد. ومن شأن انخفاض تكاليف الوحدة والقدرة على تمويل الاستثمارات وتوزيعات الأرباح في ظل أسعار شحن أضعف أن يؤكدا تحسنًا أكثر استدامة في الأداء. وما دام نمو الأرباح مدفوعًا أساسًا بارتفاع الأسعار، وتكاليف الحاويات في ارتفاع، فإن ربعًا قويًا بشكل استثنائي لا يوفّر أساسًا موثوقًا لتقدير الأداء على المدى الطويل. [9]
يُعدّ هذا النص مادة تسويقية. وهو ليس بأي شكل من الأشكال نصيحة استثمارية أو بحثًا استثماريًا، ولا عرضًا لإجراء أي معاملة في أداة مالية. ولا يراعي محتوى النص الظروف الفردية للقراء أو خبرتهم أو وضعهم المالي. والأداء السابق ليس ضمانًا للنتائج المستقبلية ولا تنبؤًا بها.
* الأداء السابق ليس ضمانًا للنتائج المستقبلية.
[1] – [9] تستند البيانات التطلعية إلى افتراضات وتوقعات حالية قد تكون غير دقيقة، أو إلى البيئة الاقتصادية الحالية التي قد تتغير. ولا تُعدّ هذه البيانات ضمانًا للأداء المستقبلي. فهي تنطوي على مخاطر وشكوك أخرى يصعب التنبؤ بها. وقد تختلف النتائج اختلافًا جوهريًا عما هو مذكور أو مفهوم ضمنًا في أي بيانات تطلعية.
O.Z.I. Online Zone Investment Opportunities (OZIOS) علامة تجارية مسجلة لشركة APME FX TRADING EUROPE LTD، وهي شركة استثمار قبرصية (CIF) تخضع لإشراف وتنظيم هيئة الأوراق المالية والبورصات القبرصية (CySEC) بموجب رخصة الشركة رقم 335/17، ومقرها المسجل في Lophitis Business Center, Office 404, 4th Floor, 28 October Ave 249, Limassol 3035, Cyprus. تُعدّ عقود الفروقات أدوات معقدة وتنطوي على مخاطر عالية لخسارة الأموال بسرعة بسبب الرافعة المالية. 71.07 % من حسابات المستثمرين الأفراد تخسر أموالها عند تداول عقود الفروقات مع هذا المزوّد. عليك أن تنظر فيما إذا كنت تفهم كيفية عمل عقود الفروقات وما إذا كان بإمكانك تحمّل المخاطرة العالية بخسارة أموالك.8
*شراكة مدفوعة
- ميرسك – الملف التعريفي للشركة ومعلومات الأسهم. ناسداك كوبنهاغن.
- ميرسك – نتائج الربع الثالث من 2026. رويترز – توقعات المحللين، 5 نوفمبر 2026. Tradzy – سعر إغلاق أسهم الفئة B، 5 نوفمبر 2026.
- ياهو فاينانس – MAERSK-B.CO، أسعار الإغلاق اليومية من 8 نوفمبر 2021 إلى 6 نوفمبر 2026؛ الرسم البياني من إعداد الكاتب.
- ميرسك – التقرير المالي المرحلي للربع الثالث من 2026، قسم الشحن البحري والملاحظة 5 بشأن تغيير تقديرات الاستهلاك.
- ميرسك – عودة خدمة ME1 عبر السويس، 2 نوفمبر 2026. Drewry – مؤشر الحاويات العالمي، 5 نوفمبر 2026.
- ميرسك – نتائج الربع الثالث من 2026؛ حساب خاص لحصة قسم الشحن البحري من الزيادة السنوية في EBITDA: (3,699 − 1,787) / (4,710 − 2,686) = 94.47 %.
- ميرسك – التقرير المالي للربع الثالث من 2026، النقد وتوقعات الاستثمار. سياسة رأس المال وتوزيع الأرباح.
- OZIOS – تحذير المخاطر الحالي على الصفحة الرئيسية؛ نسبة الحسابات الخاسرة 71.07 %، تم التحقق منها في 9 نوفمبر 2026.