A Maersk 2026 harmadik negyedévében 3,3 milliárd USD működési eredményt ért el, ami 155 %-os éves növekedés. Az eredményt a magasabb konténerszállítási díjak javították, miközben a szállított mennyiség kissé csökkent. A hajók fokozatos visszatérése a Szuezi-csatornához azonban nyomás alá helyezheti a magas árrést. A rövidebb útvonalak üzemanyagot és időt takarítanak meg, ugyanakkor hajókapacitást is felszabadítanak, és teret adnak a fuvardíjak csökkenésének. [2]
A vállalatról
Az A.P. Møller – Mærsk egy koppenhágai székhelyű dán szállítmányozási és logisztikai csoport, amelynek részvényeit a Nasdaq Copenhagenben jegyzik. Óceáni konténerszállítást, logisztikai szolgáltatásokat és kikötői terminálüzemeltetést kínál, összekapcsolva az áruk tengeri szállítását a raktározással és az ügyfélhez történő kiszállítással. E tevékenységek mindegyike eltérő árréssel rendelkezik, és eltérően érzékeny a fuvardíjak változásaira, ami hatással van a csoport összteljesítményének stabilitására.1
Az új kilátások közelebb állnak az elemzők várakozásaihoz
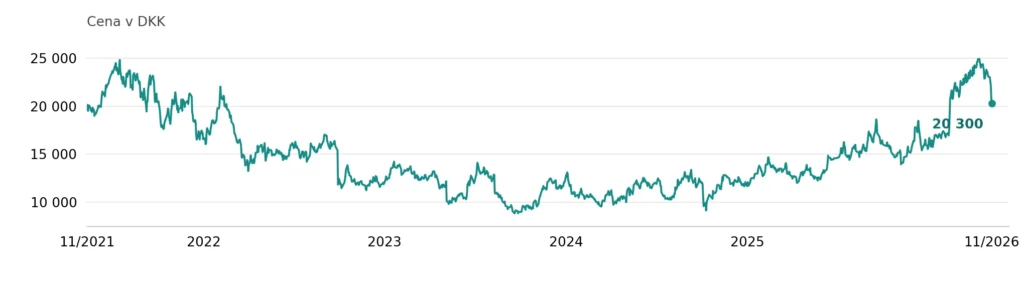
A Maersk árbevétele éves összevetésben 27 %-kal, 18,1 milliárd USD-re nőtt. A kamatok, adók, értékcsökkenési leírás és amortizáció előtti eredmény (EBITDA) 75 %-kal, 4,71 milliárd USD-re emelkedett, de nagyjából 6,5 %-kal elmaradt az LSEG felmérésében szereplő átlagos elemzői becsléstől. A vállalat emellett az egész évre vonatkozó alapszintű EBITDA-előrejelzését a korábbi 10,5–12,5 milliárd USD-ről 14–14,5 milliárd USD-re emelte. Az elemzők korábban 14,02 milliárd USD-re számítottak. [3] Az új kilátások tehát nagyrészt megerősítették a várakozásaikat, noha a vezetőség korábbi becsléséhez képest jelentős javulást jelentettek. November 5-én, az eredmények közzétételének napján a B osztályú részvények 20 870 DKK-n zártak, ami napi 5,99 %-os csökkenést jelent.*2
A magasabb díjak ellensúlyozták a növekvő költségeket
A legnagyobb javulást az óceáni szállítás hozta. Az elért átlagos fuvardíj 46 %-kal, 3287 USD-re nőtt negyvenlábas konténeregységenként (FEU), miközben a szállított mennyiség 0,8 %-kal csökkent. Az egységköltségek állandó üzemanyagár mellett 4,8 %-kal emelkedtek. Az Ocean divízió működési árrése 6,2 %-ról 20,6 %-ra nőtt, elsősorban a magasabb díjaknak köszönhetően. A működési eredményt az is növelte, hogy a hajók becsült hasznos élettartamát 20-ról 25 évre hosszabbították, ami negyedéves szinten 176 millió USD-vel csökkentette az értékcsökkenési leírást. Ez a számviteli változás önmagában nem növelte a pénztermelést. Az eredmények tehát még nem bizonyítják, hogy a Maersk hasonló árrést tud elérni, ha a szállítás olcsóbb lesz. Ennek fenntartásához ennek megfelelően csökkentenie kellene az egy konténerre jutó költségeit. [4]4
A Szuez az üzemeltetési költségeket és a fuvardíjakat egyaránt csökkentheti [5]
A rövidebb útvonalak fokozatos helyreállítása növelheti a díjakra nehezedő nyomást. November 2-án a Maersk és a Hapag-Lloyd bejelentette, hogy az India és Európa közötti közös ME1 járatuk Afrika megkerülése helyett ismét a Szuezi-csatornán közlekedik. Ugyanannyi áru így rövidebb idő alatt és kisebb hajókapacitással szállítható. A felszabaduló hajók növelhetik a szállítási kínálatot, és fokozhatják az árversenyt. Az üzemanyag-megtakarítást ekkor ellensúlyozhatja az alacsonyabb díjak okozta bevételkiesés. A további útvonalváltoztatások azonban a Vörös-tengeri biztonsági helyzettől függenek. [6] A Drewry WCI fuvardíjindex november 5-én heti összevetésben 1 %-kal, negyvenlábas konténerenként 4389 USD-re csökkent, de még így is 124 %-kal magasabb volt, mint egy évvel korábban. Ez a mozgás egyelőre csupán mérsékelt csökkenést jelez magas szintről, és önmagában nem igazolja a piac tartós fordulatát.5
Az óceáni szállítás továbbra is a profitnövekedés motorja
A logisztikai szolgáltatások és a terminálok további bevételi forrást jelentenek a Maersknek, de a működési eredményhez való hozzájárulásuk jóval kisebb marad. A harmadik negyedévben együttesen 752 millió USD-t termeltek, míg az óceáni divízió nagyjából 2,6 milliárd USD-t hozott. A közzétett eredmények alapján végzett számítás szerint az Ocean adta a csoport éves EBITDA-növekedésének mintegy 94 %-át is. Az óceáni szállítás tehát továbbra is a javulás nagy részét adja. A többi szolgáltatás fejlődése szélesíti a Maersk üzleti tevékenységét, de egyelőre nem csökkenti érdemben, hogy a profitnövekedés mennyire függ a fuvardíjaktól. A részvények értékelésekor ezért továbbra is az a kulcskérdés, hogy a vállalat a kapacitáskorlátok enyhülése után a jelenlegi óceáni árrésből mennyit tud megtartani. [7]6
A készpénznek a flotta megújítását is fedeznie kell
Az erős eredmények a harmadik negyedévben 2,389 milliárd USD szabad cash flow-ban csapódtak le. Szeptember végén a Maersk nettó pénzállománya 3,213 milliárd USD volt, még a lízingkötelezettségek figyelembevételével is. Ez a tartalék mozgásteret ad a működés finanszírozásához egy gyengébb időszakban. A vállalat azonban 2026–2027 között, a kétéves időszakban 10–11 milliárd USD beruházást tervez, így a megtermelt készpénz egy részére szüksége lesz eszközei megújításához és fejlesztéséhez. Az osztalékpolitika az alapszintű nettó nyereség 30–50 %-ának kifizetését irányozza elő, a konkrét osztalékösszeg pedig a kilátásoktól és a beruházási igényektől is függ. A részvényesek számára ezért az a fontos, hogy a beruházások után mennyi készpénz marad, a gyengébb fuvardíjú években is. [8]7
Következtetés
A Maersk jelenleg jelentős profitot termel a szállítási kapacitás korlátozott elérhetőségéből. A Szuezhez való visszatérés ezt az előnyt még akkor is erodálhatja, ha a globális kereskedelem tovább növekszik. A részvények értékelésekor ezért értelmesebb az alacsonyabb fuvardíjak melletti jövedelmezőségre építeni a becsléseket, mintsem feltételezni, hogy a jelenlegi árrés fennmarad. A teljesítmény tartósabb javulását a csökkenő egységköltségek és az a képesség igazolná, hogy a vállalat gyengébb szállítási árak mellett is képes finanszírozni a beruházásokat és az osztalékot. Amíg a profitnövekedést főként a magasabb díjak hajtják, a konténerköltségek pedig emelkednek, egy kivételesen erős negyedév nem szolgál megbízható alapul a hosszú távú teljesítmény becsléséhez. [9]
Ez a szöveg marketingközlemény. Nem minősül semmilyen formájú befektetési tanácsadásnak vagy befektetési elemzésnek, sem pénzügyi eszközzel végzett ügylet ajánlatának. A szöveg tartalma nem veszi figyelembe az olvasók egyéni körülményeit, tapasztalatát vagy pénzügyi helyzetét. A múltbeli teljesítmény nem garancia és nem előrejelzés a jövőbeli eredményekre.
* A múltbeli teljesítmény nem garancia a jövőbeli eredményekre.
[1] – [9] A jövőre vonatkozó kijelentések olyan feltételezéseken és jelenlegi várakozásokon alapulnak, amelyek pontatlanok lehetnek, vagy a jelenlegi gazdasági környezeten, amely megváltozhat. Az ilyen kijelentések nem jelentenek garanciát a jövőbeli teljesítményre. Kockázatokkal és más, nehezen előre jelezhető bizonytalanságokkal járnak. Az eredmények jelentősen eltérhetnek a jövőre vonatkozó kijelentésekben kifejezett vagy abból következő eredményektől.
Az O.Z.I. Online Zone Investment Opportunities (OZIOS) az APME FX TRADING EUROPE LTD bejegyzett védjegye. A társaság ciprusi befektetési vállalkozás (CIF), amelyet a Ciprusi Értékpapír-felügyeleti Bizottság (CySEC) felügyel és szabályoz a 335/17 számú CIF-engedély alapján, bejegyzett címe: Lophitis Business Center, Office 404, 4th Floor, 28 October Ave 249, Limassol 3035, Ciprus. A különbözeti szerződések (CFD-k) összetett eszközök, és a tőkeáttétel miatt magas a kockázata annak, hogy gyorsan pénzt veszít. A kiskereskedelmi befektetői számlák 71,07 %-a veszít pénzt, amikor ennél a szolgáltatónál CFD-kkel kereskednek. Mérlegelje, hogy érti-e a CFD-k működését, és megengedheti-e magának a pénzvesztés magas kockázatát.8
*Fizetett partnerség
- Maersk – cégprofil és részvényinformációk. Nasdaq Copenhagen.
- Maersk – 2026 harmadik negyedéves eredmények. Reuters – elemzői várakozások, 2026. nov. 5. Tradzy – B osztályú részvény záróára, 2026. nov. 5.
- Yahoo Finance – MAERSK-B.CO, napi záróárak 2021. nov. 8. és 2026. nov. 6. között; a szerző által készített grafikon.
- Maersk – 2026 harmadik negyedéves időközi pénzügyi jelentés, Ocean divízió és az értékcsökkenési becslések változásáról szóló 5. jegyzet.
- Maersk – az ME1 járat visszatérése a Szuezi-csatornához, 2026. nov. 2. Drewry – World Container Index, 2026. nov. 5.
- Maersk – 2026 harmadik negyedéves eredmények; saját számítás az Ocean éves EBITDA-növekedésből való részesedéséről: (3699 − 1787) / (4710 − 2686) = 94,47 %.
- Maersk – 2026 harmadik negyedéves pénzügyi jelentés, készpénz és beruházási kilátások. Tőke- és osztalékpolitika.
- OZIOS – aktuális kockázati figyelmeztetés a honlapon; veszteséges számlák aránya 71,07 %, ellenőrizve 2026. nov. 9-én.