Maersk obtuvo un beneficio operativo de 3.300 millones de USD en el tercer trimestre de 2026, un 155 % más que un año antes. Las mayores tarifas del transporte marítimo de contenedores contribuyeron a mejorar sus resultados, a pesar de que los volúmenes cayeron ligeramente. Sin embargo, el regreso gradual de los buques al canal de Suez podría reducir los elevados márgenes. Las rutas más cortas ahorran combustible y tiempo, pero también liberan capacidad de buques y dejan margen para que bajen las tarifas de flete. [2]
Sobre la empresa
A.P. Møller – Mærsk es un grupo danés de transporte y logística con sede en Copenhague, cuyas acciones cotizan en Nasdaq Copenhagen. Ofrece transporte marítimo de contenedores, servicios logísticos y operaciones de terminales portuarias, y conecta el transporte de mercancías por mar con el almacenamiento y la entrega al cliente. Cada una de estas actividades tiene márgenes distintos y una sensibilidad diferente a los cambios en las tarifas de flete, lo que afecta a la estabilidad de los resultados globales del grupo.1
Las nuevas previsiones se acercan a las expectativas de los analistas
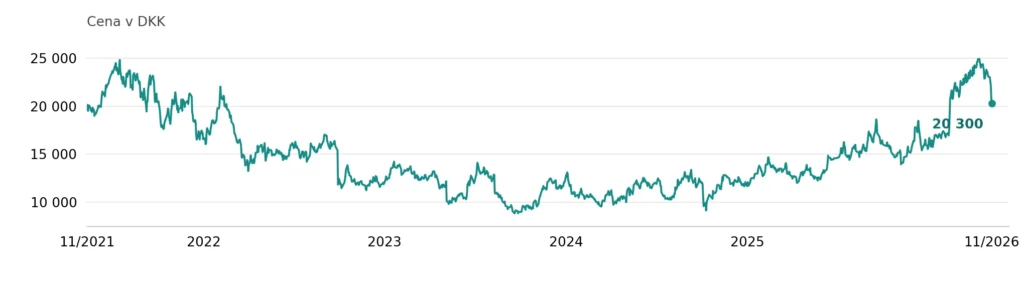
Los ingresos de Maersk aumentaron un 27 % interanual, hasta 18.100 millones de USD. El beneficio antes de intereses, impuestos, depreciación y amortización (EBITDA) subió un 75 %, hasta 4.710 millones de USD, pero quedó aproximadamente un 6,5 % por debajo de la estimación media de los analistas en una encuesta de LSEG. La compañía también elevó su previsión de EBITDA subyacente para el conjunto del año, de entre 10.500 y 12.500 millones de USD a entre 14.000 y 14.500 millones de USD. Los analistas ya esperaban 14.020 millones de USD. [3] Las nuevas previsiones confirmaron, por tanto, en gran medida sus expectativas, aunque supusieron una mejora considerable respecto a la estimación anterior de la dirección. El 5 de noviembre, día de la publicación de los resultados, las acciones de clase B cerraron en 20.870 DKK, con un descenso diario del 5,99 %.*2
Las mayores tarifas compensaron el aumento de los costes
La mayor mejora procedió del transporte marítimo. La tarifa media de flete obtenida aumentó un 46 %, hasta 3.287 USD por unidad equivalente a cuarenta pies (FEU), mientras que el volumen transportado cayó un 0,8 %. Los costes unitarios, a precio de combustible constante, subieron un 4,8 %. El margen operativo de la división Ocean pasó del 6,2 % al 20,6 %, sobre todo gracias a las tarifas más altas. El beneficio operativo también se vio impulsado por la ampliación de la vida útil estimada de los buques de 20 a 25 años, que redujo la depreciación trimestral en 176 millones de USD. Este cambio contable no aumentó por sí mismo la generación de caja. Por ello, los resultados todavía no demuestran que Maersk pueda lograr márgenes similares cuando el transporte sea más barato. Para mantenerlos, tendría que reducir en consecuencia su coste por contenedor. [4]4
Suez podría reducir tanto los costes operativos como las tarifas de flete [5]
El restablecimiento gradual de las rutas más cortas podría aumentar la presión sobre las tarifas. El 2 de noviembre, Maersk y Hapag-Lloyd anunciaron el regreso de su servicio conjunto ME1 entre India y Europa al canal de Suez, en lugar de circunnavegar África. Así, el mismo volumen de mercancías puede transportarse en menos tiempo y con menos capacidad de buques. Los buques liberados podrían aumentar la oferta de transporte e intensificar la competencia en precios. El ahorro en costes de combustible podría entonces verse superado por la caída de los ingresos provocada por tarifas más bajas. No obstante, nuevos cambios de ruta siguen dependiendo de la situación de seguridad en el mar Rojo. [6] El índice de tarifas de flete Drewry WCI cayó un 1 % semanal el 5 de noviembre, hasta 4.389 USD por contenedor de cuarenta pies, pero seguía siendo un 124 % superior al de un año antes. Este movimiento indica hasta ahora solo un descenso moderado desde un nivel elevado y no confirma por sí mismo un cambio duradero en el mercado.5
El transporte marítimo sigue impulsando el crecimiento del beneficio
Los servicios logísticos y las terminales proporcionan a Maersk fuentes de ingresos adicionales, pero su contribución al beneficio operativo sigue siendo considerablemente menor. En el tercer trimestre generaron conjuntamente 752 millones de USD, mientras que la división Ocean aportó aproximadamente 2.600 millones de USD. Según un cálculo basado en los resultados publicados, Ocean también representó cerca del 94 % del aumento interanual del EBITDA del grupo. El transporte marítimo sigue, pues, aportando la mayor parte de la mejora. El desarrollo de otros servicios amplía el negocio de Maersk, pero hasta ahora no reduce de forma sustancial la dependencia del crecimiento de su beneficio respecto a las tarifas de flete. A la hora de valorar las acciones, la cuestión clave sigue siendo, por tanto, qué parte del actual margen marítimo podrá conservar la compañía cuando se relajen las restricciones de capacidad. [7]6
La caja también debe cubrir la renovación de la flota
Los sólidos resultados se tradujeron en un flujo de caja libre de 2.389 millones de USD en el tercer trimestre. A finales de septiembre, Maersk tenía una posición de caja neta de 3.213 millones de USD, incluso tras tener en cuenta los pasivos por arrendamiento. Esta reserva le da margen para financiar sus operaciones en un periodo más débil. Sin embargo, la compañía prevé un gasto de capital de entre 10.000 y 11.000 millones de USD en el bienio 2026-2027, por lo que necesitará parte de la caja generada para renovar y desarrollar sus activos. La política de dividendos contempla un reparto del 30–50 % del beneficio neto subyacente, y el importe concreto del dividendo depende también de las perspectivas y de las necesidades de inversión. Para los accionistas es, por tanto, importante cuánta caja queda tras la inversión, incluso en años con tarifas de flete más bajas. [8]7
Conclusión
Maersk obtiene actualmente beneficios sustanciales gracias a la limitada disponibilidad de capacidad de transporte marítimo. Un regreso a Suez podría erosionar esta ventaja aunque el comercio mundial siga creciendo. A la hora de valorar las acciones, tiene más sentido basar las estimaciones en la rentabilidad con tarifas de flete más bajas que suponer que el margen actual se mantendrá. Una mejora más duradera de los resultados se vería confirmada por la reducción de los costes unitarios y por la capacidad de financiar inversiones y dividendos con precios de transporte más débiles. Mientras el crecimiento del beneficio se deba principalmente a tarifas más altas y los costes por contenedor sigan aumentando, un trimestre excepcionalmente fuerte no ofrece una base fiable para estimar el rendimiento a largo plazo. [9]
Este texto constituye una comunicación comercial. No es en modo alguno asesoramiento de inversión ni análisis de inversiones, ni una oferta de ninguna operación con instrumentos financieros. El contenido del texto no tiene en cuenta las circunstancias individuales, la experiencia ni la situación financiera de los lectores. La rentabilidad pasada no es garantía ni predicción de resultados futuros.
* La rentabilidad pasada no es garantía de resultados futuros.
[1] – [9] Las declaraciones sobre el futuro se basan en supuestos y expectativas actuales, que pueden ser inexactos, o en el entorno económico actual, que puede cambiar. Dichas declaraciones no son una garantía de rendimiento futuro. Implican riesgos y otras incertidumbres difíciles de predecir. Los resultados pueden diferir sustancialmente de los expresados o implícitos en cualquier declaración sobre el futuro.
O.Z.I. Online Zone Investment Opportunities (OZIOS) es una marca registrada de APME FX TRADING EUROPE LTD, una empresa de inversión chipriota (CIF) supervisada y regulada por la Comisión de Valores y Bolsa de Chipre (CySEC) con el número de licencia CIF 335/17, con domicilio social en Lophitis Business Center, Office 404, 4th Floor, 28 October Ave 249, Limassol 3035, Chipre. Los contratos por diferencias son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. El 71,07 % de las cuentas de inversores minoristas pierde dinero al operar con CFD con este proveedor. Debe considerar si comprende cómo funcionan los CFD y si puede permitirse asumir el elevado riesgo de perder su dinero.8
*Colaboración remunerada
- Maersk – perfil de la empresa e información sobre las acciones. Nasdaq Copenhagen.
- Maersk – resultados del tercer trimestre de 2026. Reuters – expectativas de los analistas, 5 de noviembre de 2026. Tradzy – precio de cierre de las acciones de clase B, 5 de noviembre de 2026.
- Yahoo Finance – MAERSK-B.CO, precios de cierre diarios del 8 de noviembre de 2021 al 6 de noviembre de 2026; gráfico elaborado por el autor.
- Maersk – informe financiero intermedio del tercer trimestre de 2026, división Ocean y nota 5 sobre el cambio en las estimaciones de depreciación.
- Maersk – regreso del servicio ME1 por Suez, 2 de noviembre de 2026. Drewry – World Container Index, 5 de noviembre de 2026.
- Maersk – resultados del tercer trimestre de 2026; cálculo propio de la proporción de Ocean en el aumento interanual del EBITDA: (3.699 − 1.787) / (4.710 − 2.686) = 94,47 %.
- Maersk – informe financiero del tercer trimestre de 2026, caja y perspectivas de inversión. Política de capital y dividendos.
- OZIOS – advertencia de riesgo vigente en la página de inicio; proporción de cuentas con pérdidas 71,07 %, verificada el 9 de noviembre de 2026.