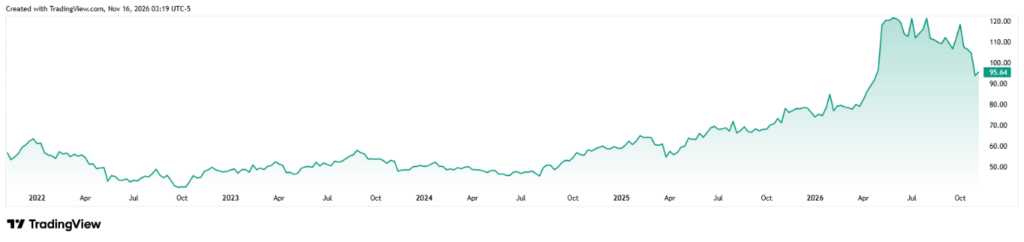
12 listopada Cisco poinformowało, że przychody w pierwszym kwartale roku obrotowego 2027 wzrosły rok do roku o 24% do rekordowych 18,5 mld USD. Spółka podniosła prognozę przychodów na cały rok, jednak jej akcje następnego dnia sesyjnego potaniały o 6,24% do 95,64 USD.* Czy Cisco zdoła przekształcić rosnący popyt na infrastrukturę sieciową dla AI w trwale wyższą rentowność?
O spółce
Cisco Systems to notowana na giełdzie amerykańska spółka technologiczna z siedzibą w San Jose w Kalifornii. Została założona w 1984 roku przez Leonarda Bosacka i Sandy Lerner. Cisco dostarcza routery, przełączniki sieciowe oraz technologie do łączenia centrów danych. Oferuje także produkty z zakresu cyberbezpieczeństwa oraz narzędzia do współpracy online i monitorowania systemów IT. W roku obrotowym 2026 wypracowało przychody w wysokości 63,3 mld USD, z czego około 55% pochodziło z produktów sieciowych. Na koniec tego okresu zatrudniało około 82,4 tys. osób. Jego akcje są notowane na giełdzie Nasdaq pod symbolem CSCO.12
Rekordowe wyniki i spadek kursu akcji
W pierwszym kwartale roku obrotowego 2027, zakończonym 24 października 2026 roku, Cisco zwiększyło przychody z 14,88 mld USD do rekordowych 18,52 mld USD. Zysk netto wzrósł o 59% do 4,55 mld USD, a rozwodniony zysk na akcję zwiększył się z 0,72 USD do 1,14 USD. Skorygowany zysk na akcję osiągnął 1,40 USD, czyli o 40% więcej rok do roku. Według spółki był to jej najszybszy wzrost zarówno przychodów, jak i skorygowanego zysku na akcję od ponad 15 lat. Cisco opublikowało wyniki 12 listopada po zamknięciu rynku. Na najbliższej regularnej sesji akcje spadły z 102,01 USD do 95,64 USD, czyli o 6,24%.*3
Produkty sieciowe stanowiły 60% przychodów
Największy wkład we wzrost miały produkty sieciowe, których przychody wzrosły rok do roku o 43% do 11,13 mld USD. Stanowiły więc około 60% łącznych przychodów spółki. Cisco odnotowało wzrost sprzedaży w obszarze infrastruktury AI, przełączników do centrów danych oraz sprzętu sieciowego dla przedsiębiorstw. Zamówienia na produkty sieciowe wzrosły o 28%, co oznacza dziewiąty z rzędu kwartał wzrostu dwucyfrowego. Łączne zamówienia na produkty wzrosły o 21%. Bez uwzględnienia największych klientów z segmentu chmury ich wzrost sięgnął 14%, więc wyższy popyt był widoczny także poza tą grupą. Przychody z cyberbezpieczeństwa wzrosły o 7% do 2,12 mld USD, a przychody z usług o 1% do 3,85 mld USD.4
Cisco oczekuje 9 mld USD z infrastruktury AI
Cisco podniosło szacunek przychodów z infrastruktury AI od największych dostawców usług chmurowych w roku obrotowym 2027 z 7,5 mld USD do 9 mld USD. W poprzednim roku obrotowym wykazało w tym obszarze przychody na poziomie około 4 mld USD i przyjęło zamówienia o wartości 9,3 mld USD. Różnica między tymi wielkościami jest znacząca. Zamówienia odzwierciedlają popyt na dostawy, natomiast przychód jest rozpoznawany wtedy, gdy Cisco wypełni odpowiednie zobowiązania umowne. Spółka poinformowała również, że w minionym kwartale klienci wybrali jej technologie do trzech nowych projektów AI. Dwa z nich obejmują systemy Silicon One P200 do łączenia centrów danych, a trzeci komponenty optyczne o prędkości transmisji 1,6 terabita na sekundę.5 [1]
Droższe pamięci obniżyły marżę na produktach
Skorygowana marża brutto Cisco spadła rok do roku z 68,1% do 65,6%, ponieważ przychody ze sprzętu rosły szybciej niż przychody z oprogramowania i usług. Do spadku skorygowanej marży brutto na produktach z 67,2% do 63,7% przyczyniły się także wyższe ceny komponentów pamięci. Jednocześnie skorygowana marża operacyjna wzrosła z 34,4% do rekordowych 37,8%. Wskaźniki te uwzględniają różne koszty. Marża brutto odzwierciedla koszt sprzedanych produktów i usług, natomiast marża operacyjna uwzględnia także pozostałe wydatki spółki. Skorygowane koszty operacyjne wzrosły zaledwie o 2%, podczas gdy przychody zwiększyły się o 24%. Koszty operacyjne stanowiły zatem mniejszy odsetek przychodów, a ich wolniejszy wzrost z nawiązką zrekompensował spadek marży brutto.4
Wyższa prognoza roczna zakłada dalszy wzrost zysków
Cisco podniosło prognozę przychodów na rok obrotowy 2027 z przedziału 72,2–73,4 mld USD do przedziału 74,8–75,8 mld USD. Środek nowego przedziału jest o 2,5 mld USD wyższy niż w sierpniowej prognozie. Szacunek skorygowanego zysku na akcję zmienił się z przedziału 5,05–5,11 USD na 5,47–5,53 USD. W drugim kwartale fiskalnym spółka oczekuje przychodów w wysokości 18–18,2 mld USD oraz skorygowanego zysku na akcję w przedziale 1,34–1,36 USD. Prognoza skorygowanej marży operacyjnej na poziomie 36–37% jest niższa od rekordowych 37,8% z pierwszego kwartału. Wyższy szacunek roczny nie zakłada więc, że Cisco powtórzy rekordową marżę operacyjną już w następnym kwartale.3 [2]
Podsumowanie
Cisco zanotowało rekordowy kwartał, w którym wzrost przychodów napędzała głównie sprzedaż produktów sieciowych. Podniesiona prognoza przychodów z infrastruktury AI na poziomie 9 mld USD pokazuje, jak duże znaczenie zarząd spółki przywiązuje do tego obszaru. Jednak wyższy udział sprzętu w przychodach i droższe pamięci obniżyły skorygowaną marżę brutto. Mimo to skorygowana marża operacyjna osiągnęła rekordowe 37,8%, ponieważ koszty operacyjne rosły wolniej niż przychody. Dla inwestorów kluczowe w kolejnych kwartałach będzie zatem pytanie, czy Cisco zdoła zrealizować wyższą prognozę i utrzymać wzrost zysków mimo presji na marże w segmencie sprzętu.
[3]
Adam Austera, analityk w Ozios
* Wyniki osiągane w przeszłości nie gwarantują podobnych wyników w przyszłości.
[1,2,3] Stwierdzenia dotyczące przyszłości opierają się na założeniach i bieżących oczekiwaniach, które mogą okazać się niedokładne, lub na obecnym otoczeniu gospodarczym, które może ulec zmianie. Takie stwierdzenia nie stanowią gwarancji przyszłych wyników. Wiążą się z ryzykiem i innymi niepewnościami, które trudno przewidzieć. Rzeczywiste wyniki mogą istotnie odbiegać od tych, które zostały wyrażone lub zasugerowane w jakichkolwiek stwierdzeniach dotyczących przyszłości.
O.Z.I. Online Zone Investment Opportunities (OZIOS) jest zarejestrowanym znakiem towarowym APME FX TRADING EUROPE LTD, cypryjskiej firmy inwestycyjnej (CIF) nadzorowanej i regulowanej przez Cypryjską Komisję Papierów Wartościowych i Giełd (CySEC) na podstawie licencji CIF nr 335/17, z siedzibą pod adresem Lophitis Business Center, Office 404, 4th Floor, 28 October Ave 249, Limassol 3035, Cypr. Kontrakty różnic kursowych (CFD) są instrumentami złożonymi i wiążą się z wysokim ryzykiem szybkiej utraty środków finansowych z powodu dźwigni finansowej. 71,07% rachunków inwestorów detalicznych traci pieniądze podczas handlu CFD u tego dostawcy. Należy rozważyć, czy rozumiesz zasady działania CFD i czy możesz pozwolić sobie na wysokie ryzyko utraty pieniędzy.
*Współpraca płatna
- https://en.wikipedia.org/wiki/Cisco
- https://www.cisco.com/c/dam/en_us/about/annual-report/2026-cisco-full-annual-report.pdf
- https://investor.cisco.com/news/news-details/2026/CISCO-REPORTS-FIRST-QUARTER-EARNINGS/default.aspx
- https://s21.q4cdn.com/812015656/files/doc_earnings/2027/q1/presentation/Q1-27-Earnings-Slides.pdf
- https://investor.cisco.com/news/news-details/2026/CISCO-REPORTS-FOURTH-QUARTER-AND-FISCAL-YEAR-2026-EARNINGS/default.aspx